
Comprendre, puis choisir. Dans cet ordre.
L’assurance maladie suisse est obligatoire. Elle n’est pas pour autant identique pour tout le monde : la base se ressemble, la prime change, et la complémentaire se décide au même moment. Les guides s’arrêtent souvent à l’explication. Les comparateurs, eux, classent des primes sans dire comment arbitrer. Ici, vous trouvez les deux : le socle LAMal expliqué simplement, puis un accompagnement humain qui va jusqu’à la souscription.
Gratuit et sans engagement.
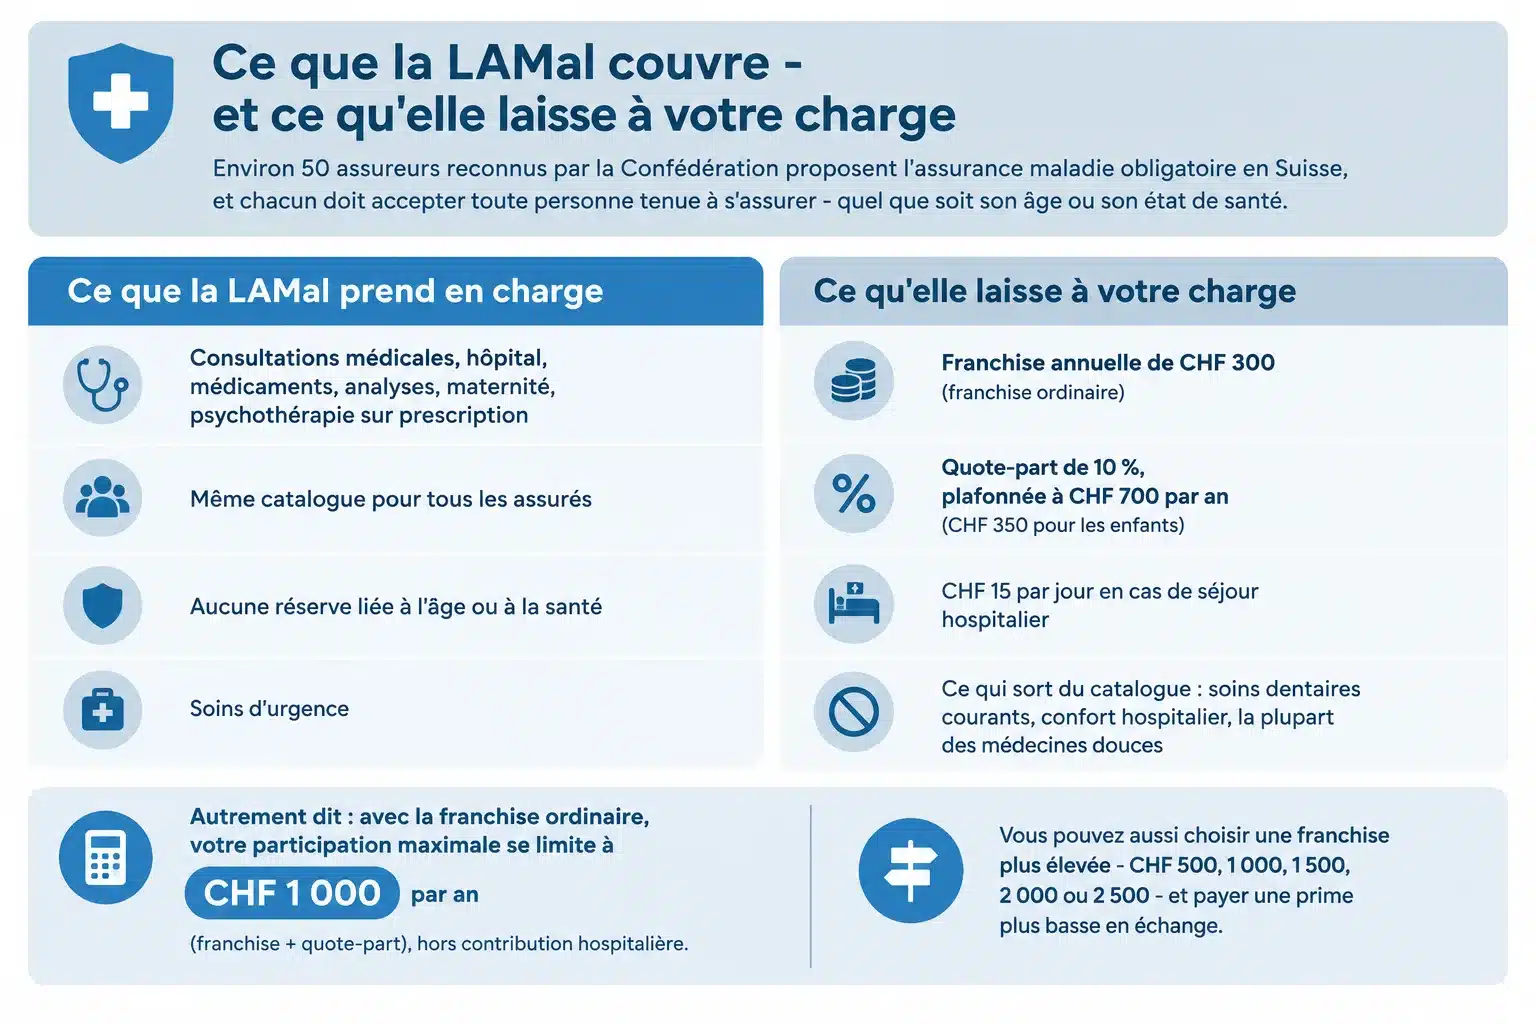
Ce que la LAMal couvre – et ce qu’elle laisse à votre charge
C’est souvent la première question. Et c’est la bonne. Pour comprendre comment fonctionne la LAMal, un point suffit : le catalogue de prestations est le même chez tous les assureurs. Environ 50 assureurs reconnus par la Confédération proposent l’assurance maladie obligatoire en Suisse, et chacun doit accepter toute personne tenue de s’assurer – quel que soit son âge ou son état de santé.
| Ce que la LAMal prend en charge | Ce qu’elle laisse à votre charge |
|---|---|
| Consultations médicales, hôpital, médicaments, analyses, maternité, psychothérapie sur prescription | Franchise annuelle de CHF 300 (franchise ordinaire) |
| Même catalogue pour tous les assurés | Quote-part de 10 %, plafonnée à CHF 700 par an (CHF 350 pour les enfants) |
| Aucune réserve liée à l’âge ou à la santé | CHF 15 par jour en cas de séjour hospitalier |
| Soins d’urgence | Ce qui sort du catalogue : soins dentaires courants, confort hospitalier, la plupart des médecines douces |
Autrement dit : avec la franchise ordinaire, votre participation maximale se limite à CHF 1 000 par an (franchise + quote-part), hors contribution hospitalière. Vous pouvez aussi choisir une franchise plus élevée – CHF 500, 1 000, 1 500, 2 000 ou 2 500 – et payer une prime plus basse en échange.
Nouvel arrivant ou frontalier qui s’installe en Suisse : trois mois après la prise de domicile pour s’affilier. Le délai respecté, la couverture remonte à la date de l’obligation.
Ce que fait concrètement Clarisur pour vous
Un comparateur vous classe. Un courtier vous explique – et reste jusqu’à la signature. La différence n’est pas cosmétique : elle se voit dans les documents.
Plus de 300 bilans réalisés en 2 ans. Concrètement, chaque bilan suit le même fil :
- On relit ensemble vos contrats existants, ligne par ligne.
- On vérifie votre franchise réelle, pas seulement votre prime affichée.
- On teste votre droit à une réduction de prime avant de changer quoi que ce soit.
- On vérifie si votre complémentaire vous suivra en cas de changement de caisse.
- On remplit les formulaires, on résilie, on affilie – et on répond aux lettres de l’assureur.
Dans ma pratique, la moitié des décisions se prennent sans changer d’assureur. C’est aussi un résultat.
Découvrir Clarisur et le bilan d’assurance gratuit.
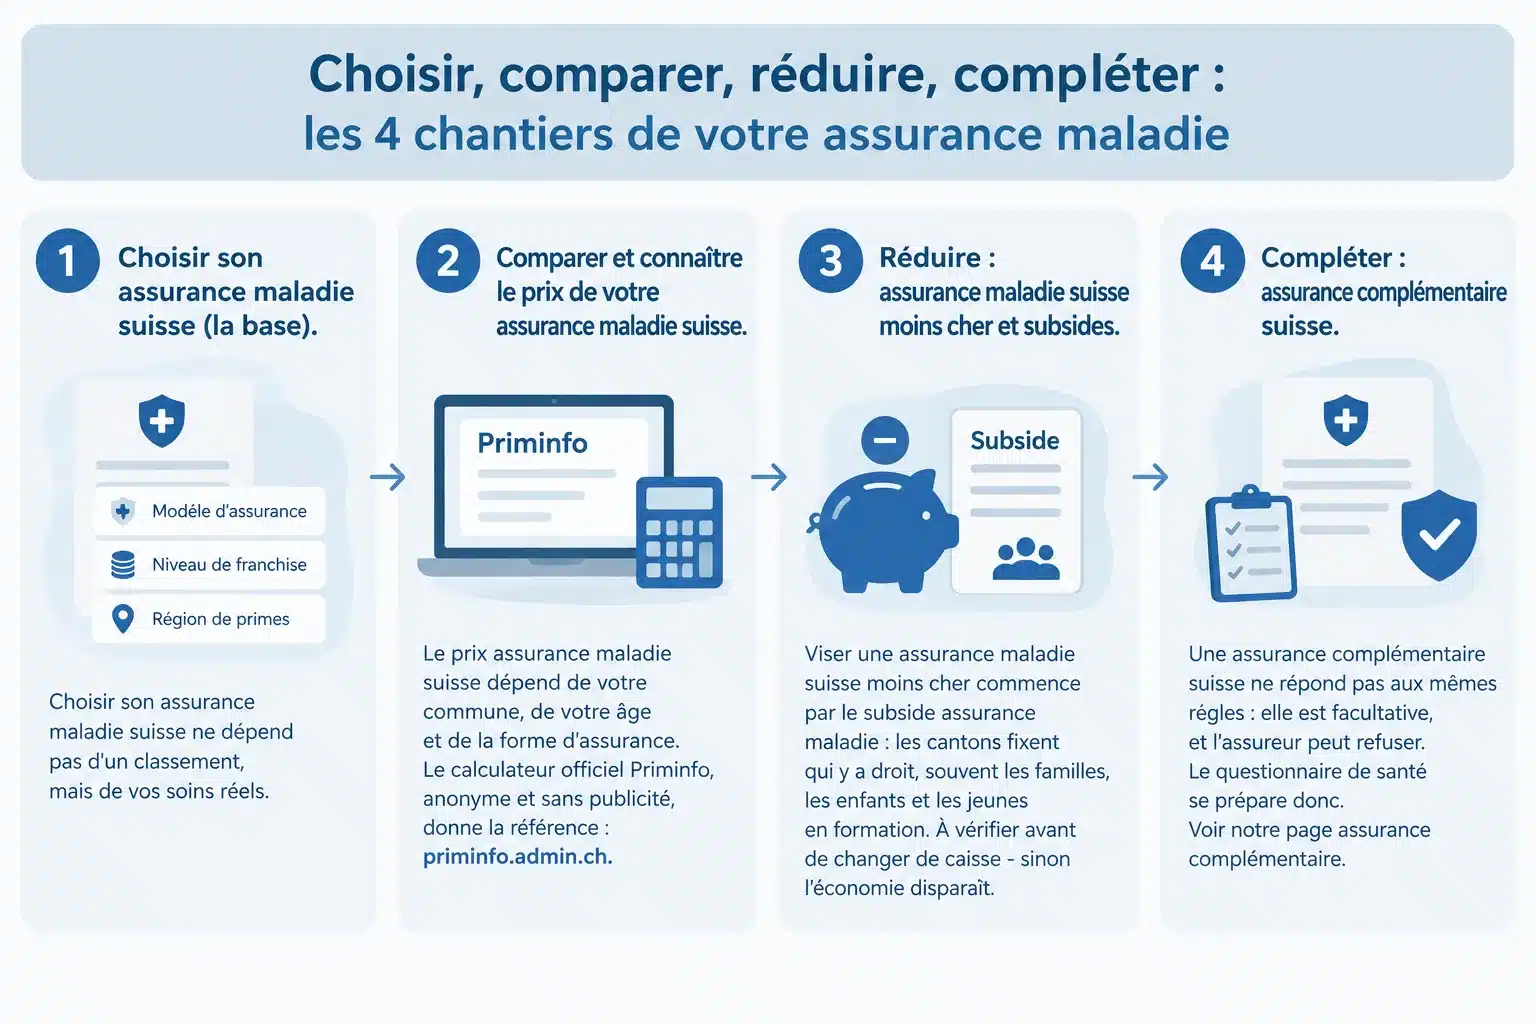
Choisir, comparer, réduire, compléter : les 4 chantiers de votre assurance maladie
Votre assurance maladie tient sur quatre décisions. Les traiter séparément, c’est payer deux fois. Les traiter dans l’ordre, c’est comprendre ce qu’on signe.
- Choisir son assurance maladie suisse (la base). Modèle d’assurance, niveau de franchise, région de primes. Choisir son assurance maladie suisse ne dépend pas d’un classement, mais de vos soins réels.
- Comparer et connaître le prix de votre assurance maladie suisse. Le prix assurance maladie suisse dépend de votre commune, de votre âge et de la forme d’assurance. Le calculateur officiel Priminfo, anonyme et sans publicité, donne la référence : priminfo.admin.ch.
- Réduire : assurance maladie suisse moins cher et subsides. Viser une assurance maladie suisse moins cher commence par le subside assurance maladie : les cantons fixent qui y a droit, souvent les familles, les enfants et les jeunes en formation. À vérifier avant de changer de caisse – sinon l’économie disparaît.
- Compléter : assurance complémentaire suisse. Une assurance complémentaire suisse ne répond pas aux mêmes règles : elle est facultative, et l’assureur peut refuser. Le questionnaire de santé se prépare donc. Voir notre page assurance complémentaire.
Souscrire une assurance maladie, dans cet ordre, prend un seul échange.
Pourquoi nous faire confiance
Parce que le travail est vérifiable. Plus de 300 bilans réalisés en 2 ans: des situations réelles, des dossiers déposés, des résiliations envoyées. Pas un argument de vente – une trace.
Ensuite, parce que l’indépendance est la condition du conseil : aucun produit maison à placer, aucun classement à vendre. Chaque recommandation est expliquée et justifiée, chiffres en main, avec la question « et si vous tombez malade en février ? » posée à chaque fois.
Enfin, parce que l’accompagnement va jusqu’au bout des démarches – affiliation, résiliation, changement de franchise, questionnaire de santé. Sans pression commerciale, sans engagement, et en connaissance de cause : vous pouvez tout lire, tout comprendre, et décider autrement.
Qui je suis et comment je travaille : l’auteur. La démarche dans son ensemble : à propos de Clarisur.
Questions fréquentes
L’assurance maladie obligatoire en Suisse, concrètement, ça veut dire quoi ?
Toute personne domiciliée en Suisse doit être assurée pour les soins, en cas de maladie, de maternité et d’accident. L’assurance maladie obligatoire en Suisse couvre le même catalogue de prestations chez tous les assureurs. Vous êtes libre de choisir votre caisse, et de changer après une année au plus.
Assurance maladie frontalier : quel délai après mon arrivée en Suisse ?
Si vous vous établissez en Suisse, vous avez trois mois après votre prise de domicile pour vous affilier, et la couverture s’applique de façon rétroactive. Un retard peut coûter un supplément de prime. Les frontaliers qui résident à l’étranger relèvent de règles propres : à vérifier au cas par cas.
Changer de caisse de base me fait-il perdre mon assurance complémentaire ?
Non, ce sont deux contrats séparés. Mais votre complémentaire appartient à un assureur précis : si vous changez la base sans vérifier, vous pouvez vous retrouver avec deux interlocuteurs – ou sans la couverture souhaitée. La franchise et la quote-part, elles, ne se paient qu’une fois par an.
Ai-je droit à un subside assurance maladie ?
Cela dépend de votre canton, de votre revenu et de la composition de votre ménage. Les cantons déterminent les conditions et les démarches. Le point à retenir : un subside se vérifie avant de comparer, car il change le prix réel de chaque caisse.
Le bilan Clarisur est-il vraiment gratuit ?
Oui. Gratuit et sans engagement, et sans pression commerciale. Vous repartez avec des explications, des chiffres et une recommandation motivée – que vous suiviez ou non la recommandation.
Demander mon bilan gratuit
Un seul appel suffit.
Un premier échange pour faire le point sur votre situation, vos contrats et vos besoins. Puis un avis clair : ce qui est bien réglé, ce qui mérite d’être revu, et ce que ça change pour vous.
- Vous décrivez votre situation – 10 minutes.
- Je relis vos polices et vos primes.
- Vous recevez une recommandation expliquée, chiffres en main.
- Si vous décidez d’avancer, je m’occupe des démarches avec vous.
Particuliers, familles, nouveaux arrivants, frontaliers : la même écoute, le même cadre.
>> Demander mon bilan gratuit
Gratuit. Sans engagement. Sans pression commerciale.